「106万円の壁」とは、パートやアルバイトが勤務先の社会保険(健康保険・厚生年金保険)に加入する義務が生じる年収の目安です。そしてこの壁は、2026年10月1日に撤廃されます。
撤廃されるのは「月額賃金8万8,000円以上」という収入の条件だけで、「週20時間以上」という労働時間の条件は残ります。つまり2026年10月以降は、年収ではなく労働時間が社会保険に入るかどうかの分かれ目になります。いわゆる「週20時間の壁」への移行です。
この記事では、106万円の壁の仕組みから、2026年10月の改正で何がどう変わるのか、手取りはいくら減るのか、そして2026年以降に「損しない働き方」をどう選ぶのかまで、社会保険労務士の監修のもとで解説します。
この記事でわかること
- 2026年10月1日の改正で何が変わるのか:撤廃されるのは「賃金要件」だけ。企業規模要件は2027年から段階的に撤廃
- 月8万8,000円に何が含まれるのか:通勤手当・残業代・賞与・有給の扱いを一覧で整理
- 手取りはいくら減るのか:年収別シミュレーションと、逆転が解消する「損益分岐点」
- 【2026年版】年収の壁 早見表:103万円の壁はもう存在しない。住民税110万・社保130万・所得税178万の関係
- 2026年10月以降の「損しない働き方」:4つの選択肢と、それぞれの落とし穴
この記事の監修者
遠藤良介(社会保険労務士)
Reメンバー労務オフィス 代表
大学卒業後、営業・地方公務員・大手飲食チェーンの店長・マネージャー職などを経験。現場での人材マネジメントの重要性を痛感し、社会保険労務士を志す。社労士事務所勤務中に国家試験に合格し、2021年に愛知県でReメンバー労務オフィスを開業登録。製造業からサービス業まで幅広い顧問先の労務課題に向き合い、採用・定着支援・就業規則整備・労務トラブル未然防止などに取り組む。
- 【2026年10月1日】「106万円の壁」は撤廃|週20時間の壁へ何が変わる
- 「106万円の壁」とは?月8万8,000円の基準をわかりやすく解説
- 月8万8,000円に含まれる賃金・含まれない賃金
- 【2026年版】年収の壁 早見表|103万・110万・130万・178万との違い
- 106万円を超えるとどうなる?手取りシミュレーションと働き損ゾーン
- 2026年10月以降の「損しない働き方」4つの選択肢
- 業種別に見る影響|保育・介護・小売・飲食のパートはどうなる
- 【職場側】週20時間の壁に合わせてシフト管理をどう変えるか
- よくある質問
- まとめ
シフト表作成を自動化したい方へ
【2026年10月1日】「106万円の壁」は撤廃|週20時間の壁へ何が変わる
2026年10月1日、社会保険の加入要件から「月額賃金8万8,000円以上(年収約106万円)」という賃金要件が撤廃されます。2025年6月に成立した年金制度改正法にもとづく改正で、施行日を定める政令も2026年7月に公布されました。「予定」ではなく、すでに確定した改正です。
撤廃されるのは「賃金要件」だけ|改正前後の比較
よくある誤解は「106万円の壁がなくなるから、いくら稼いでも社会保険に入らなくていい」というものです。実際は逆で、収入が少なくても社会保険に加入する人が増える改正です。変わるのは5つある加入要件のうち1つだけです。
| 加入要件 | 2026年9月まで(現行) | 2026年10月1日から |
|---|---|---|
| 賃金(収入) | 月額8万8,000円以上 | 撤廃(収入額を問わない) |
| 労働時間 | 週の所定労働時間20時間以上 | 変更なし(=判定の主軸に) |
| 雇用期間 | 2か月を超える見込み | 変更なし |
| 学生 | 昼間学生は対象外 | 変更なし |
| 企業規模 | 従業員51人以上 | 51人以上のまま(2027年10月から段階的に撤廃) |
結果として、2026年10月以降は「従業員51人以上の職場で、週20時間以上働く」という2点を満たせば、年収がいくらであっても社会保険に加入することになります。月収6万円でも7万円でも対象です。これが「106万円の壁」から「週20時間の壁」への移行と呼ばれる理由です。
なぜ撤廃されるのか|最低賃金1,177円時代に基準が意味を失った
背景にあるのは最低賃金の上昇です。週20時間働く人の月の平均所定労働時間は約86.6時間とされており、時給1,016円を超えると月額賃金は自動的に8万8,000円を上回ります。2025年度の地域別最低賃金は全都道府県で1,016円を超え、2026年度はさらに引き上げられました。
| 項目 | 2026年度の地域別最低賃金 |
|---|---|
| 全国加重平均 | 1,177円(前年度比+56円) |
| 最高額 | 東京都 1,280円 |
| 最低額 | 宮崎県 1,085円 |
| 発効日 | 2026年10月1日から12月2日にかけて都道府県ごとに順次 |
全国加重平均1,177円で週20時間働くと、月額賃金は約10万2,000円、年収では約122万円です。最低賃金で週20時間働くだけで8万8,000円の基準を大きく超えてしまうため、基準そのものが意味を持たなくなったというのが撤廃の理由です。
なお「106万円の壁」は、実額と少しずれています。月8万8,000円を12か月分にすると105万6,000円で、ちょうど106万円ではありません。最低賃金の上昇で実際の年収が106万円を少し上回ることが多いため、「107万円の壁」「88,000円の壁」と呼ばれることもありますが、指しているものはすべて同じ賃金要件です。
企業規模要件は2027年10月から段階的に撤廃される
2026年10月の改正で残る最大の条件は「従業員51人以上」という企業規模要件ですが、これも2027年10月から段階的に引き下げられ、2035年10月には完全に撤廃される予定です。
| 時期 | 対象となる企業規模 |
|---|---|
| 2026年10月〜 | 51人以上(賃金要件を撤廃) |
| 2027年10月〜 | 36人以上 |
| 2029年10月〜 | 21人以上 |
| 2032年10月〜 | 11人以上 |
| 2035年10月〜 | 企業規模を問わず全企業 |
「今は50人以下の職場だから関係ない」という状態は、長くは続きません。最終的には勤務先の規模にかかわらず、週20時間以上働く人は全員が社会保険に加入する形に向かっています。
新たに約200万人が加入対象になる
厚生労働省は、賃金要件の撤廃によって新たに約200万人が厚生年金保険の加入対象になると見込んでいます。これまで「月8万8,000円未満に抑えて扶養内で働く」という調整をしてきた人の多くが、2026年10月から保険料を負担する側になります。
一方で、最低賃金法上の「最低賃金の減額特例」の適用を受けていて報酬月額が8万8,000円未満の人は「特定減額特例対象者」として、当分の間は被保険者としない仕組みが設けられました。障害のある方などが対象となる例外措置です。
👉 関連記事:労働時間が週20時間超えたり超えなかったりでも社会保険に加入しなくてはいけない?
「106万円の壁」とは?月8万8,000円の基準をわかりやすく解説
「106万円の壁」とは、パートやアルバイトが勤務先の健康保険・厚生年金保険に加入する義務が生じる年収の目安です。判定の基準は年収ではなく「月額賃金8万8,000円以上」で、これを12か月分に換算すると105万6,000円、およそ106万円になることからこう呼ばれています。
なぜ「壁」と呼ばれるのか|手取りが逆転する仕組み
社会保険に加入すると、毎月の給与から健康保険料と厚生年金保険料が天引きされます。本人が負担する率は、40歳未満でおおむね給与の14%前後、介護保険料がかかる40歳以上で15%前後です。
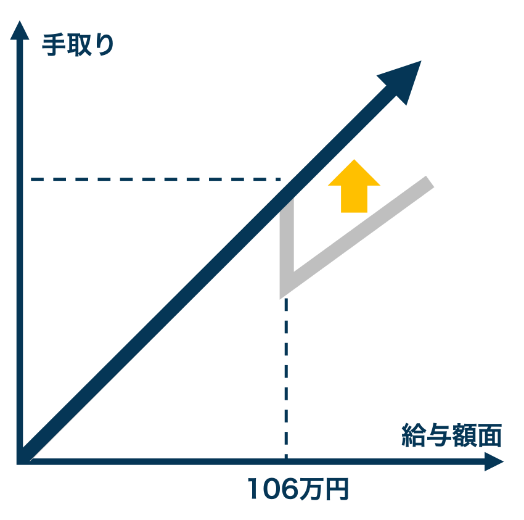
たとえば月給が8万8,000円から9万円に増えたとします。社会保険に加入すると月およそ1万3,000円が保険料として控除され、手取りは約7万7,000円になります。加入前の8万8,000円を1万円以上下回ってしまいます。額面が増えたのに手取りが減るという逆転現象が起きるため「壁」と呼ばれます。
社会保険に加入する5つの条件(2026年9月までの現行ルール)
次の5つをすべて満たす場合に、勤務先の社会保険への加入義務が生じます。1つでも欠けていれば加入対象になりません。
- 勤務先の厚生年金保険の被保険者が常時51人以上
- 週の所定労働時間が20時間以上
- 月額賃金が8万8,000円以上(年収約106万円)← 2026年10月1日に撤廃
- 雇用期間が2か月を超えて見込まれる
- 学生でないこと(夜間学生・通信制・休学中は加入対象)
また、この5条件とは別に「4分の3ルール」があります。週の所定労働時間と月の所定労働日数がともに正社員の4分の3以上になる場合は、企業規模や学生かどうかを問わず、通常の被保険者として社会保険に加入します。週30時間前後で働いている方はこちらに該当するケースが多くなります。
誰に影響が大きいのか/影響しない人
影響が最も大きいのは、配偶者の扶養内で働いている主婦・主夫層です。扶養を外れることへの不安から、勤務時間を意図的に抑えている方が多くいます。フリーターなど非正規雇用で働く方も、上記条件を満たせば対象です。
一方、次に該当する方は2026年9月までは直接的な影響を受けません。
- 正社員としてすでに社会保険に加入している
- 従業員50人以下の企業に勤めている(ただし2027年10月以降は段階的に対象化)
- 週の所定労働時間が20時間未満
- 昼間に学校へ通う学生である
👉 関連記事:社会保険や国民健康保険について解説!シフト勤務の場合に加入は必要?それぞれの保険の違いとは
月8万8,000円に含まれる賃金・含まれない賃金
判定に使う「月額賃金8万8,000円」は、給与明細の総支給額ではありません。毎月決まって支払われる賃金だけを足した金額です。通勤手当や残業代を含めて計算してしまい「もう超えている」と誤解するケースが非常に多いので、ここは正確に押さえておきましょう。
| 賃金の種類 | 8万8,000円の判定に含まれるか |
|---|---|
| 基本給(時給×所定労働時間) | 含まれる |
| 役職手当・資格手当など毎月固定の手当 | 含まれる |
| 有給休暇を取得した日の賃金 | 含まれる(所定労働日の賃金として扱う) |
| 通勤手当・交通費 | 含まれない |
| 残業代(時間外・休日・深夜の割増賃金) | 含まれない |
| 賞与・ボーナス(年3回以下) | 含まれない |
| 精皆勤手当・家族手当・住宅手当 | 含まれない |
| 結婚手当など臨時に支払われる賃金 | 含まれない |
つまり、通勤手当を含めた総支給額が年106万円を超えていても、加入対象にならないケースがあります。逆に、基本給だけで8万8,000円を超える契約になっていれば、実際の支給額がそれを下回った月があっても加入対象です。
1か月だけうっかり超えたらどうなる?
結論として、一時的に超えただけでは加入対象になりません。判定は実績の積み上げではなく、労働契約で定められた所定労働時間と賃金から「継続して月8万8,000円以上が見込まれるか」で行います。繁忙期の残業で一時的に超えた月があっても、契約上の所定賃金が8万8,000円未満であれば扶養内のままです。
ただし、契約自体を変更して所定労働時間を増やした場合や、恒常的に超える状態が続く場合は、契約の実態に合わせて加入手続きが必要になります。判断に迷う場合は勤務先の担当者に確認してください。
ダブルワーク(掛け持ち)は合算しない
社会保険の加入判定は勤務先ごとに行われ、複数の勤務先の収入は合算されません。A社で月8万円、B社で月7万円という働き方なら、合計15万円でもどちらも8万8,000円未満のため加入義務は生じません。
ただし注意点が2つあります。1つは、要件を満たす勤務先が複数ある場合はそのすべてで加入し、「二以上事業所勤務届」を提出して保険料を按分する手続きが必要になること。もう1つは、後述する130万円の壁はすべての収入を合算して判定することです。106万円と130万円で判定のルールが違う点を混同しないようにしましょう。
学生アルバイトは原則として対象外
昼間に学校へ通う学生は、社会保険の加入義務の対象外です。これは2026年10月以降も変わりません。ただし次の場合は「学生」とみなされず、一般の加入条件が適用されます。
- 夜間大学・通信制大学・定時制高校の学生
- 休学中の方
- 卒業見込証明書があり卒業前から就労している方
また昼間学生でも、週の労働時間と月の労働日数が正社員の4分の3以上になると「4分の3ルール」で加入対象になります。なお税金や親の扶養とは別の話で、2025年10月からは19歳以上23歳未満の被扶養者について年収150万円未満まで扶養にとどまれる特例が設けられています。
👉 関連記事:シフト作成者なら知らなきゃマズい?有給休暇をしっかり解説!アルバイトの有給休暇も解説します
【2026年版】年収の壁 早見表|103万・110万・130万・178万との違い
「年収の壁」は税金の壁と社会保険の壁に分かれます。そして2026年時点で、かつて代表的だった「103万円の壁」はすでに存在しません。税制改正で非課税ラインが大きく引き上げられたためです。まず税と社会保険を切り分けて整理しましょう。
所得税の壁は2026年から178万円に(103万円の壁はもうない)
所得税がかからない年収のラインは、控除額の引き上げによって次のように変わりました。
| 対象年分 | 基礎控除 | 給与所得控除(最低保障) | 所得税がかからない年収 |
|---|---|---|---|
| 2024年分まで | 48万円 | 55万円 | 103万円 |
| 2025年分 | 95万円 | 65万円 | 160万円 |
| 2026年分・2027年分 | 104万円 | 74万円 | 178万円 |
2026年分・2027年分については時限的な上乗せを含む措置で、年収665万円以下の方が対象です。所得税だけを見れば、パートで働く多くの方は年収178万円まで非課税ということになります。「103万円に抑えなければ」という前提は、すでに過去のものです。
ただし勤務先の「配偶者手当」の支給基準が年収103万円のまま据え置かれている企業も少なくありません。税制とは別の社内規程なので、配偶者の勤務先の基準も確認しておきましょう。
住民税はおおむね110万円前後から
見落としやすいのが住民税です。所得税は178万円まで非課税でも、住民税は年収110万円前後から課税されます。住民税の非課税限度額は自治体によって異なり、おおむね年収93万円・97万円・110万円のいずれかが目安です(東京23区・横浜市・名古屋市・大阪市などは110万円)。正確なラインはお住まいの市区町村で確認してください。
130万円の壁は2026年4月から「労働契約ベース」判定に変わった
「130万円の壁」は、配偶者の健康保険の被扶養者でいられるかどうかの基準です。年収130万円以上になると扶養から外れ、自分で社会保険に加入する必要があります。勤務先の規模や労働時間に関係なく全員が対象になる壁です。
2026年4月から、この130万円の判定方法が変わりました。従来は「過去の実績と今後1年間の収入見込み」で判定していましたが、労働条件通知書などに記載された時給・労働時間・労働日数から算出する「労働契約ベース」の年収見込みで判定する方式になりました(厚生労働省通達)。
| 項目 | 2026年3月まで | 2026年4月から |
|---|---|---|
| 判定の考え方 | 実績・今後の収入見込み | 労働契約上の賃金から算出した年収見込み |
| 契約外の残業代 | 収入に含まれ、超えると扶養を外れることも | 原則として年収見込みに含めない |
| 一時的な収入増 | 事業主の証明書で対応(特例措置) | 契約が130万円未満なら扶養にとどまれる |
| 130万円という基準額 | — | 変更なし(存続) |
この変更によって、繁忙期に人手が足りなくて残業したら扶養を外れてしまう、という事態は起きにくくなりました。人手不足の現場でシフトに入ってもらいやすくなる、実務上かなり大きな改正です。
年収の壁 早見表(2026年時点)
税と社会保険の壁をまとめると次のようになります。
| 年収 | 何の壁か | 超えるとどうなる |
|---|---|---|
| 約110万円 (93万〜110万円) |
住民税 | 本人に住民税がかかる。非課税限度額は自治体ごとに異なる |
| 約106万円 (月8万8,000円) |
社会保険(賃金要件) | 勤務先の社会保険に加入。2026年10月1日に撤廃され「週20時間」が基準に |
| 130万円 | 社会保険(被扶養者) | 配偶者の扶養から外れる。2026年4月から労働契約ベース判定。存続 |
| 136万円 | 配偶者控除 | 配偶者控除から配偶者特別控除へ。169万円までは控除額38万円で変わらない |
| 150万円 | 社会保険(学生の特例) | 19歳以上23歳未満の方は150万円未満まで被扶養者でいられる(2025年10月〜) |
| 159万円 | 特定親族特別控除 | 19歳以上23歳未満の子の控除(63万円)が段階的に縮小し始める |
| 169万円 | 配偶者特別控除 | 控除額38万円が段階的に縮小し始める |
| 178万円 | 所得税 | 本人に所得税がかかる(2026年分・2027年分) |
| 207万円 | 配偶者特別控除の上限 | 配偶者特別控除が適用されなくなる |
※税の数値は令和8年分の取扱いにもとづく目安です。住民税の非課税限度額は自治体ごとに異なり、控除額は他の所得や扶養の状況によっても変わります。正確な取扱いは国税庁やお住まいの市区町村、税理士にご確認ください。
2026年10月以降、パートで働く方が意識すべき壁は「週20時間」と「130万円」の2つに整理されます。税の壁(178万円)はかなり遠いラインになったため、実質的な判断軸は社会保険だけになったと考えてよいでしょう。
👉 関連記事:扶養の範囲について知りたい!パートスタッフのシフト表作成時に気を付けるべき○○万円の壁
106万円を超えるとどうなる?手取りシミュレーションと働き損ゾーン
社会保険に加入すると手取りは一時的に減りますが、年収125万円前後を超えれば逆転は解消します。そして将来の年金や傷病手当金といった給付が増えるため、「超えたら損」と一括りにはできません。具体的な金額で見ていきましょう。
引かれる社会保険料はいくら?(令和8年度の料率)
社会保険料は労使で半分ずつ負担します。令和8年度(2026年度)の料率をもとにすると、本人負担分は次のとおりです。
| 保険の種類 | 料率(全体) | 本人負担 |
|---|---|---|
| 健康保険(協会けんぽ・全国平均) | 9.90% | 約4.95% |
| 厚生年金保険 | 18.30% | 9.15% |
| 介護保険(40歳以上64歳以下) | 1.62% | 約0.81% |
| 本人負担の合計 | — | 40歳未満 約14%/40歳以上 約15% |
※健康保険料率は都道府県ごとに異なります。最新の料率は全国健康保険協会でご確認ください。なお雇用保険料(本人負担約0.55%)は週20時間未満でも2028年10月以降かかる場合があります。
年収別 手取りシミュレーション|働き損ゾーンはどこか
40歳未満・本人負担14%で計算した場合の概算です(所得税・住民税は除く)。
| 年収 | 社会保険 | 本人負担(年額) | 手取り(概算) |
|---|---|---|---|
| 105万円 | 加入なし | 0円 | 約105.0万円 |
| 108万円 | 加入 | 約15.1万円 | 約92.9万円(▲12万円) |
| 115万円 | 加入 | 約16.1万円 | 約98.9万円(▲6万円) |
| 120万円 | 加入 | 約16.8万円 | 約103.2万円(▲2万円) |
| 125万円 | 加入 | 約17.5万円 | 約107.5万円(逆転が解消) |
| 130万円 | 加入 | 約18.2万円 | 約111.8万円 |
| 150万円 | 加入 | 約21.0万円 | 約129.0万円 |
ピンクで示した年収106万円〜123万円あたりが「働き損ゾーン」です。扶養内で105万円稼いでいたときの手取りに戻るのは年収123万円前後、住民税の負担も考えると125万円以上が実質的な損益分岐点になります。
つまり「あと少し頑張って増やす」のが一番損な選択です。壁の手前で止まるか、壁を大きく超えるかのどちらかを選ぶのが基本になります。
【注意】月8万8,000円未満でも保険料は8万8,000円で計算される
2026年10月以降に見落とされやすい論点です。厚生年金保険の標準報酬月額には8万8,000円という下限があり、実際の月額賃金がそれを下回っても保険料は8万8,000円をもとに計算されます。
たとえば月額賃金が8万円の方が加入した場合、本人負担はおおむね次のようになります。
- 健康保険料:約3,900円(実際の報酬に応じた標準報酬月額で計算)
- 厚生年金保険料:約8,100円(8万8,000円をもとに計算)
- 合計:月約1万2,000円/年約14万円
手取りに対する負担割合は、月10万円の方よりも月8万円の方のほうが重くなります。賃金要件が撤廃されて収入の少ない方まで加入対象に広がることで、この逆進的な負担感が表面化します。所定労働時間が少ない月がある働き方の方は、事前に勤務先で試算してもらうとよいでしょう。
長期的なメリット|年金・傷病手当金・出産手当金
一方で、社会保険への加入には保険料に見合う給付がついてきます。国民年金だけの1階建てから、厚生年金が乗った2階建てに変わります。
【年金増額の試算】
計算式:平均標準報酬月額 × 0.005481 × 加入年数
月収8万8,000円・加入10年の場合:
88,000円 × 0.005481 × 10年 ≒ 月4,823円(年約5.8万円)の増額
加入20年なら ≒ 月9,646円(年約11.6万円)の増額
さらに、加入によって次の給付が受けられるようになります。保険料負担の話だけで判断すると見落としやすい部分です。
- 傷病手当金:病気やケガで働けない期間、給与の約3分の2を最長1年6か月支給
- 出産手当金:産前産後休業中に給与の約3分の2を支給
- 障害厚生年金:障害の程度が3級でも支給対象になる(国民年金のみの場合は2級まで)
- 遺族厚生年金:万一のときに遺族へ上乗せで支給
- 保険料の半分は会社負担:国民健康保険・国民年金を全額自己負担するより有利
国民健康保険に入るケースが最も負担が重い
見落としてはいけないのが、年収130万円を超えて扶養から外れたのに、勤務先の社会保険にも加入できないパターンです。週20時間未満で働いていて年収が130万円を超えた場合などに起こります。
| 状況 | 加入する保険 | 保険料の負担 |
|---|---|---|
| 扶養内(130万円未満) | 配偶者の健康保険の被扶養者 | 負担なし |
| 勤務先で加入 | 健康保険・厚生年金保険 | 半分は会社負担(本人約14〜15%) |
| 扶養を外れたが勤務先で加入できない | 国民健康保険・国民年金 | 全額自己負担(国民年金は月17,000円前後+国保) |
国民健康保険・国民年金を全額自己負担するケースは、3つのパターンのうち最も手取りが少なくなります。年収130万円前後で働く方は、「勤務先で社会保険に入れるかどうか」を必ず確認してください。週20時間以上働いて勤務先の社会保険に加入したほうが、会社が半分負担してくれるぶん有利になるケースが多くあります。
👉 関連記事:雇用保険・労災保険について解説!シフト勤務におけるこれらの労働保険の加入条件とは?
2026年10月以降の「損しない働き方」4つの選択肢
2026年10月以降、調整すべき対象は「年収」から「週の所定労働時間」に変わります。年収を気にしてシフトを削る必要はなくなりますが、代わりに週20時間というラインをどう扱うかを決めることになります。選択肢は大きく4つです。
①週20時間未満に抑える|新しい「扶養内キープ」
保険料の負担を避けたい方の選択肢です。週19時間以下の契約にすれば、年収がいくらであっても勤務先の社会保険に加入する義務は生じません。年収130万円未満であれば配偶者の扶養にもとどまれます。
ただし落とし穴が2つあります。
- 2028年10月から雇用保険が週10時間以上に拡大:改正雇用保険法により、2028年10月1日から雇用保険の加入要件が「週20時間以上」から「週10時間以上」に広がります。週20時間未満に抑えても雇用保険料(本人負担約0.55%)はかかるようになります。もっとも、失業給付や育児休業給付、教育訓練給付の対象になるという面ではメリットでもあります。
- 勤務先が時間を確保してくれるとは限らない:人手が必要な職場では、週20時間未満のシフトを組み続けられる保証はありません。契約変更を打診される可能性があります。
②週20時間以上でしっかり稼ぐ|年収130万円以上を目指す
どうせ加入するなら、働き損ゾーンを一気に通過してしまう選択です。目安は年収125万円以上、できれば130万円以上。前述のシミュレーションどおり、125万円を超えれば手取りの逆転は解消します。
加えて、厚生年金・傷病手当金・出産手当金・障害厚生年金といった給付が手に入ります。長く働き続ける予定がある方、スキルアップや時給アップが見込める方は、こちらのほうが長期的な手取り総額は大きくなります。
③従業員50人以下の職場を選ぶ|ただし期限つき
2026年10月時点で企業規模要件(51人以上)は残るため、従業員50人以下の職場であれば週20時間以上働いても加入対象になりません。その場合は130万円の壁だけを意識すればよくなります。
ただしこれは時間稼ぎにすぎません。2027年10月から36人以上、2029年10月から21人以上と段階的に引き下げられ、2035年10月には企業規模を問わず全企業が対象になります。長期的な働き方の軸にはしづらい選択肢だと考えておきましょう。
④勤務先の助成金・手当を確認する
ここは情報が入れ替わっているので注意が必要です。「年収の壁・支援強化パッケージ」の中心だったキャリアアップ助成金「社会保険適用時処遇改善コース」は、2026年3月31日で受付を終了しました。「勤務先が手当で保険料を補填してくれる」という前提は、もう当てになりません。
2026年度以降、年収の壁への対応として使える主な制度は次のとおりです。
| 制度 | 内容 | 状況 |
|---|---|---|
| 社会保険適用時処遇改善コース | 手当などで収入を増やした事業主に1人最大50万円 | 2026年3月31日で終了 |
| 短時間労働者労働時間延長支援コース | 労働時間を延長して社会保険を適用した事業主を助成 | 2025年7月新設・継続中 |
| 社会保険適用促進手当 | 保険料負担を補う手当を、標準報酬の算定対象から除外できる仕組み | 勤務先が導入しているか確認 |
助成金は本人ではなく事業主が申請するものです。勤務先が活用しているかどうかで手取りが変わるため、人事・総務に確認してみる価値があります。最新の要件は厚生労働省のキャリアアップ助成金のページで確認できます。
判断の流れ|3つの質問で決まる
自分がどの選択肢を取るべきかは、次の3つで整理できます。
- 勤務先の従業員は51人以上か? 50人以下なら、当面は130万円の壁だけを意識すればよい
- 週20時間以上働きたいか/働く必要があるか? 週19時間以下に収まるなら、2026年10月以降も保険料負担は発生しない
- 年収125万円以上を確保できるか? できるなら加入したほうが手取りも将来の給付も増える。できないなら週20時間未満に抑えるのが合理的
判断に迷う場合は、勤務先の担当者に「自分の契約だと10月から加入対象になるか」「保険料はいくらになるか」を試算してもらうのが最短です。制度の解釈にかかわる部分は、社会保険労務士などの専門家への相談をおすすめします。
👉 関連記事:どのように変わる?2024年10月からの扶養内で勤務するパートの方の働き方について
業種別に見る影響|保育・介護・小売・飲食のパートはどうなる
影響が大きいのは、短時間のパートを多く抱え、かつ従業員51人以上になりやすい業種です。同じ「週20時間の壁」でも、職場の事情によって受け止め方は変わります。
| 業種 | 2026年10月以降に起きやすいこと |
|---|---|
| 保育 | 朝夕の延長保育に入る短時間パートが加入対象に。配置基準を満たす必要があるため「週20時間未満に減らす」調整が取りにくい |
| 介護 | 夜勤・早番・遅番を組み合わせる運用が多く、週の所定労働時間の設計自体を見直す必要が出る |
| 小売・スーパー | 扶養内パートの比率が高く、対象者が一気に増える。年末商戦期の増員と週20時間管理が両立しにくい |
| 飲食 | 学生アルバイトは対象外のままだが、主婦・主夫パートは対象に。時間帯別の人員確保と両立させる設計が必要 |
| 医療 | 有資格者の短時間勤務が多く、加入を避けるために時間を減らされると人員確保に直結する |
いずれの業種でも共通するのは、働く側が「週20時間未満にしてほしい」と希望する一方、職場は人手を確保したいという利害のずれが生まれることです。2026年10月以降は、この調整が現場の新しい負担になります。
👉 関連記事:保育士のシフト表の組み方は難しい?保育園における無理のないシフトの組み方を解説します
【職場側】週20時間の壁に合わせてシフト管理をどう変えるか
2026年10月の改正は、働く人だけの問題ではありません。シフトを作る側にとっては、管理すべき指標が「年収106万円」から「週の所定労働時間20時間」に変わる改正です。ここからはシフト作成・労務管理を担う方向けに、必要な対応を整理します。
10月までに済ませておきたい3ステップ
- 対象者の洗い出し:週20時間以上で、現在は月額賃金8万8,000円未満のため加入していないスタッフを抽出します。10月から新たに加入対象になる人たちです。
- 会社負担の試算:1人あたり月1万5,000円〜2万円程度の会社負担増が目安です。対象人数を掛ければ人件費へのインパクトが出ます。
- スタッフへの説明:加入によって手取りがいくら減り、どんな給付が増えるのかを事前に伝えます。10月の給与明細を見てから説明すると、不満や退職につながりやすくなります。
週20時間ラインの管理は手作業では破綻する
年収ベースの管理であれば、年末に近づいてから調整する余地がありました。しかし週20時間は「毎週」判定される指標です。スタッフごとに上限が違い、しかも「週19.5時間に収めたい人」「週20時間以上で加入したい人」が同じ職場に混在することになります。
Excelや手書きのシフト表でこれを管理しようとすると、次のような事態が起こりがちです。
- 急な欠員を埋めるために入れたシフトで、本人の希望と違って加入対象になってしまった
- 週20時間未満に抑えたいスタッフが多く、必要な人数が揃わない時間帯が出る
- 誰が何時間で、あと何時間入れるのかを毎週数え直す作業が発生する
「勤務シフト作成お助けマン」は、スタッフごとの労働時間の上限・下限をルールとして設定し、条件を守ったシフト表を自動で作成できます。週20時間未満に抑えたい人、しっかり働きたい人が混在しても、条件を満たす組み合わせを探索して提示します。
導入から運用定着までは、経験豊富なエキスパートチームが伴走します。設定の進め方は同じ画面を見ながらご案内でき、お電話でのサポートも承っています(受付:平日10時〜17時/土日祝を除く)。
2026年10月の改正を前に、シフト作成の仕組みそのものを見直したい方は、無料トライアルや個別相談会をご利用ください。
👉 関連記事:アルバイトの勤怠管理を効率化する方法とおすすめツール
よくある質問
106万円の壁は撤廃されましたか?いつからですか?
2026年10月1日に撤廃されます。2025年6月に成立した年金制度改正法にもとづき、社会保険の加入要件のうち「月額賃金8万8,000円以上(年収約106万円)」という賃金要件が廃止されます。一方で「週の所定労働時間20時間以上」という要件は残るため、2026年10月以降は年収ではなく労働時間が加入の分かれ目になります。いわゆる「週20時間の壁」です。
2026年10月以降、週20時間未満なら扶養内のままでいられますか?
原則として扶養内のままでいられます。賃金要件が撤廃されても「週の所定労働時間20時間以上」という要件は残るため、週19時間以下であれば勤務先の社会保険に加入する義務は生じません。ただし年収が130万円以上になると配偶者の健康保険の被扶養者から外れるため、130万円の壁は引き続き意識する必要があります。
106万円を1円でも超えるとすぐに社会保険料がかかりますか?
いいえ、年収の合計ではなく「月額賃金が8万8,000円以上」という基準で判定されます。特定の月だけ残業で一時的に超えた場合は、原則として加入対象になりません。労働契約上、継続して月額8万8,000円以上が見込まれる場合に加入手続きが進められます。なおこの賃金要件自体が2026年10月1日に撤廃されます。
106万円の壁の計算に交通費や残業代は含まれますか?
含まれません。判定基準となる「月額賃金8万8,000円」には、通勤手当・残業代(時間外・休日・深夜の割増賃金)・賞与・結婚手当などの臨時の賃金は算入されません。基本給と、毎月固定的に支払われる手当(役職手当・資格手当など)のみが対象です。そのため総支給額が年106万円を超えても加入対象にならないケースがあります。
月8万8,000円未満でも社会保険料はかかりますか?
2026年10月以降、週20時間以上働いて加入対象になった場合は保険料がかかります。注意したいのは、厚生年金保険の標準報酬月額には8万8,000円という下限があることです。たとえば月収が6万円でも、厚生年金保険料は8万8,000円をもとに計算されます。収入が少ないほど手取りに対する負担割合は重くなる点に注意が必要です。
従業員50人以下の会社で働いていれば関係ありませんか?
2026年10月時点では、厚生年金保険の被保険者が常時51人以上の企業が対象のため、50人以下の企業で働く短時間労働者は対象外です。ただし企業規模要件は段階的に撤廃され、2027年10月から36人以上、2029年10月から21人以上、2032年10月から11人以上、2035年10月には企業規模を問わず全企業が対象になる予定です。
ダブルワークの場合、複数の勤務先の収入は合算されますか?
社会保険の加入判定は勤務先ごとに行われ、合算されません。たとえばA社で月8万円、B社で月7万円の場合、合計は15万円ですがどちらも8万8,000円未満のため加入義務は生じません。一方、130万円の壁(配偶者の健康保険の被扶養者かどうか)はすべての収入を合算して判定されるため、扱いが異なります。
学生アルバイトにも106万円の壁は関係ありますか?
原則として昼間の学生は社会保険の加入義務の対象外で、この扱いは2026年10月以降も変わりません。ただし夜間大学・通信制大学の学生や休学中の方は学生とみなされず、一般の加入条件が適用されます。また昼間学生でも、週の労働時間と月の労働日数が正社員の4分の3以上になると加入対象になります。
130万円の壁は2026年にどう変わりましたか?
130万円という基準額そのものは存続していますが、2026年4月から判定方法が「労働契約ベース」に変わりました。労働条件通知書などに記載された時給・労働時間・日数から算出した年収見込みで判定されるため、契約に定めのない残業で一時的に130万円を超えても、原則として扶養から外れません。
107万円の壁とは何ですか?106万円の壁と違いますか?
同じものを指す通称で、制度上の正式な基準ではありません。社会保険の加入基準は「月額賃金8万8,000円以上」で、12か月分では105万6,000円です。最低賃金の上昇で実際の年収が106万円を少し上回ることが多いため、107万円の壁・88,000円の壁と呼ばれることもあります。いずれも2026年10月1日に撤廃される賃金要件のことです。
共働き世帯は106万円の壁を気にする必要がありますか?
夫婦それぞれが勤務先の社会保険に加入している共働き世帯は、原則として106万円・130万円の壁を意識する必要はありません。これらは配偶者の扶養に入っている場合に関係する基準です。互いに独立して社会保険に加入していれば、収入額によって資格が変動することはありません。
まとめ:「106万円の壁」から「週20時間の壁」へ、判断軸を切り替える
2026年10月1日、「106万円の壁」は撤廃されます。年収を気にしてシフトを削る必要はなくなりますが、代わりに「週20時間」というラインが新しい判断軸になります。この記事のポイントをまとめます。
- 2026年10月1日に賃金要件(月8万8,000円)が撤廃。週20時間以上・従業員51人以上なら年収を問わず加入対象に
- 企業規模要件も段階的に撤廃。2027年10月に36人以上、2035年10月には全企業が対象
- 月8万8,000円の判定に通勤手当・残業代・賞与は含まれない。有給休暇を取得した日の賃金は含まれる
- 103万円の壁はもう存在しない。所得税は2026年分から178万円、住民税はおおむね110万円前後から
- 130万円の壁は存続。ただし2026年4月から労働契約ベース判定になり、一時的な残業では扶養を外れにくくなった
- 働き損ゾーンは年収106万〜123万円あたり。逆転が解消するのは年収125万円前後
- 損しない選択肢は「週20時間未満に抑える」「週20時間以上で125万円以上稼ぐ」の2択が基本。中間が最も損
- 年収の壁・支援強化パッケージの中心だった助成金は2026年3月31日で終了。勤務先の対応状況を確認する
扶養内で働くか、しっかり稼いで社会保険に加入するか。2026年10月はその判断をあらためて整理する節目です。ご自身のライフプランと照らし合わせて選択してください。制度の解釈や個別の試算で迷う場合は、勤務先の担当者や社会保険労務士などの専門家への相談をおすすめします。
そして職場側にとっては、週20時間というラインを毎週管理しなければならない改正です。スタッフごとに異なる上限を守りながらシフトを組む作業は、人数が増えるほど手作業では成立しなくなります。シフト作成の仕組みから見直したい方は、ぜひ一度ご相談ください。
🔻シフト管理についてはこちら